Einleitung
Ein Festival in einem tropischen Paradies oder an einer malerischen Küste zu veranstalten, hat einen ganz besonderen Reiz – Sonne, Meer und ein unvergessliches Erlebnis an einem außergewöhnlichen Ort. Doch diese idyllischen Schauplätze bringen auch eigene Herausforderungen mit sich. Extremwetter, abgelegene Veranstaltungsorte und komplexe Logistik können ein Traum-Event schnell in einen finanziellen Albtraum verwandeln, wenn es nicht richtig versichert ist.
Ein umfassendes Versicherungsportfolio ist für Festivalveranstalter, die Events am Meer oder auf Inseln planen, unverzichtbar. Dieser Leitfaden erläutert die wichtigsten Versicherungen – von der Betriebshaftpflichtversicherung (General Liability, GL) über die Veranstaltungsausfallversicherung, die Ausfallversicherung für Künstler, die Transport- und Schifffahrtsversicherung und die Cyberversicherung – und zeigt, wie sie sich im Kontext von Destination-Events überschneiden. Außerdem geht es um parametrische Wetterversicherungen, die auf für tropische Veranstaltungsorte typische Regen- oder Windschwellen zugeschnitten sind. So sind Sie auf alles vorbereitet, was Mutter Natur (oder Murphys Gesetz) für Sie bereithält.
Betriebshaftpflicht: Schutz vor Zwischenfällen vor Ort
Jeder Festivalveranstalter – ob für ein kleines Konzert am Strand oder ein großes Musikfestival auf einer Insel – muss eine Betriebshaftpflichtversicherung (General Liability, GL) abschließen. Die GL-Versicherung schützt vor Ansprüchen Dritter wegen Personen- oder Sachschäden, die während Ihres Events entstehen. In tropischen oder küstennahen Regionen gibt es besondere Risiken: Ein plötzlicher Regenschauer kann Wege rutschig machen oder ein vom Wind erfasstes Zelt kann einstürzen und Verletzungen verursachen. Ein Beispiel: Der Bühneneinsturz beim Medusa Festival in Spanien im Jahr 2022, der durch einen unerwarteten Sturm verursacht wurde, zeigte auf tragische Weise, wie schweres Unwetter zu Verletzungen und umfangreichen Haftungsansprüchen führen kann. Eine GL-Versicherung übernimmt in solchen Fällen Anwaltskosten, Behandlungskosten und Vergleichszahlungen, wenn Besucher oder lokale Partner durch den Veranstaltungsbetrieb verletzt werden oder Schäden erleiden.
Bei Destination-Events muss die GL-Versicherung häufig die örtlichen Vorschriften des Gastgeberlandes oder der Region erfüllen. Viele Veranstaltungsorte und Kommunen weltweit – von den Stränden Floridas in den USA bis zu den Ferienorten auf Bali in Indonesien – verlangen von Veranstaltern eine Mindestdeckung. Arbeiten Sie deshalb mit einem Versicherer zusammen, der mit der Rechtsordnung am Veranstaltungsort vertraut ist. Gesetze und die Praxis bei Rechtsstreitigkeiten unterscheiden sich; der Umgang mit Haftungsansprüchen kann beispielsweise in den USA, Europa und Asien sehr unterschiedlich sein. Praxis-Tipp: Stellen Sie sicher, dass Ihre GL-Police bei katastrophalen Ereignissen ausreichende Deckungssummen vorsieht, etwa bei Einstürzen, Bränden oder Unfällen im Publikumsbereich. Für tropische Events kann außerdem eine Exzedentenhaftpflichtversicherung sinnvoll sein, die über die primären GL-Deckungssummen hinaus zusätzlichen Schutz bietet – insbesondere bei großen Festivals mit Tausenden Besuchern. Denken Sie daran: Ein einziger großer Rechtsstreit ohne ausreichenden Versicherungsschutz kann Ihr Festivalgeschäft ruinieren.
Free Tool: Size Your Festival Site
Zoned capacity planning for arena, campsite, parking and entry lanes — against UK Purple Guide and NFPA density standards. Finds your bottleneck zone.
Veranstaltungsausfallversicherung: Wenn Wetter oder Krisen zuschlagen
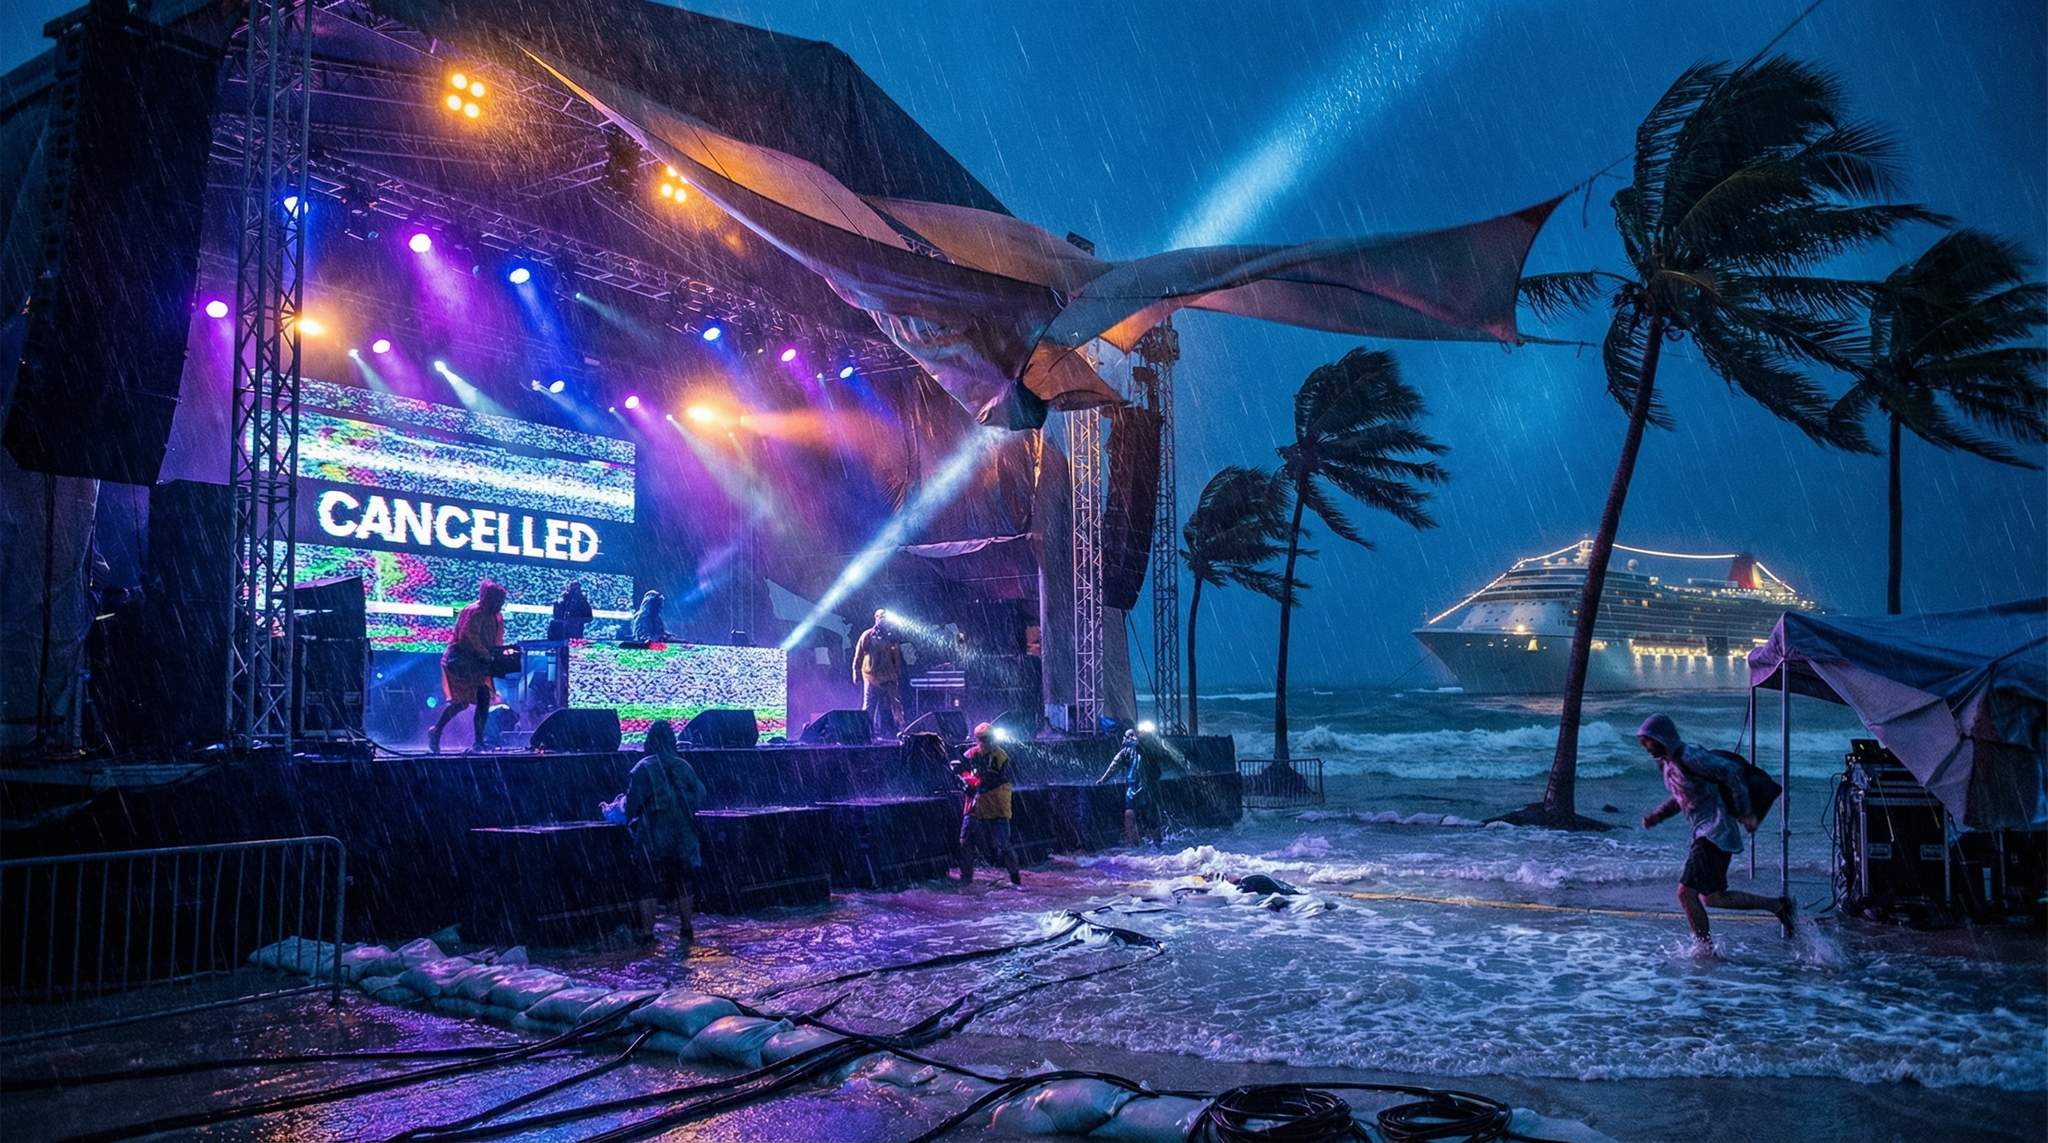
Tropische und küstennahe Festivals sind besonders anfällig für einen Ausfall oder eine Verschiebung der Veranstaltung aufgrund des Wetters. Hurrikane, Taifune, Zyklone und Monsunregen können – je nach Region – selbst das am besten geplante Strandfestival aus Sicherheitsgründen zum Abbruch zwingen. Eine Veranstaltungsausfallversicherung, manchmal auch Kontingenzversicherung genannt, erstattet entgangene Kosten und Einnahmen, wenn Ihr Festival aufgrund von Umständen außerhalb Ihrer Kontrolle abgesagt, unterbrochen oder verschoben wird. Dazu können Extremwetter, Naturkatastrophen, von Behörden ausgerufene Notlagen oder andere unvorhersehbare Krisen gehören.
Ein Beispiel ist das Boardmasters Festival 2019 in Großbritannien, das nur wenige Stunden vor dem Beginn wegen schwerer Sturmprognosen am Küstenstandort abgesagt wurde. Eine Veranstaltungsausfallversicherung würde in einem solchen Fall bereits angefallene Kosten wie Ausgaben für Bühnenbau, Personal und Marketing übernehmen und möglicherweise auch Ticketerstattungen abdecken. Ein anderes Szenario: Stellen Sie sich ein kleines Inselfestival in der Karibik vor, das wegen eines herannahenden Hurrikans der Kategorie 4 aufgegeben werden muss. Die Ausfallversicherung wird dann zur finanziellen Rettungsleine: Die Veranstalter können Kosten zurückholen und es später erneut versuchen. Ohne diese Absicherung kann ein vollständiger Ausfall – im wahrsten Sinne des Wortes – den Bankrott bedeuten.
Planning a Festival?
Ticket Fairy's festival ticketing platform handles multi-day passes, RFID wristbands, and complex festival operations.
Beachten Sie, dass eine Standard-Ausfallversicherung normalerweise wetterbedingte Gefahren abdeckt, allerdings oft nur unter bestimmten Bedingungen. Das Wetter muss beispielsweise so extrem sein, dass es die Sicherheit gefährdet oder Behörden die Veranstaltung untersagen. Sprechen Sie mit Ihrem Versicherer offen über die für Ihren Standort typischen Wetterrisiken – etwa pazifische Taifune bei einem Strandfestival auf den Philippinen oder heftige Monsunregen bei einem Konzert an der Küste Indiens. Auch die Ausschlüsse sollten Sie genau prüfen. Manche Policen schließen benannte Tropenstürme oder bestimmte bekannte Gefahren aus, sofern diese nicht ausdrücklich eingeschlossen werden. Nach der weltweiten Pandemie haben viele Versicherer ihre Bedingungen zudem verschärft. Klären Sie daher, ob der Schutz vor übertragbaren Krankheiten oder anderen nicht wetterbedingten Krisen relevant ist. Kurz gesagt: Eine Veranstaltungsausfallversicherung für ein tropisches Event sollte auf wahrscheinliche Risiken wie starken Regen, Wind, Überschwemmungen oder – an Orten wie Indonesien – sogar Vulkanasche zugeschnitten sein.
Ausfallversicherung für Künstler: Das Problem mit dem Headliner
Destination-Events setzen oft auf bekannte Künstler oder prominente Gastgeber, um Besucher an abgelegene Orte zu locken. Doch was passiert, wenn der Star nicht erscheint? Eine Ausfallversicherung für Künstler deckt die finanziellen Folgen ab, wenn eine wichtige Person – etwa ein Headliner, DJ oder Redner – aus Gründen außerhalb ihrer Kontrolle nicht auftreten kann, zum Beispiel wegen Krankheit, Verletzung oder Reiseproblemen. In tropischen Regionen sind Reiseunterbrechungen ein echtes Risiko: Flüge können wegen Hurrikanen oder Tropenstürmen ausfallen, und international reisende Künstler können nach Langstreckenflügen mit Visaproblemen oder einer unerwarteten Erkrankung konfrontiert sein.
Wenn beispielsweise ein für ein Strandfestival in Mexiko gebuchter bekannter DJ erkrankt oder auf dem Weg wegen eines Taifuns strandet, kann die Ausfallversicherung die Kosten für kurzfristig engagierte Ersatzkünstler erstatten oder entgangene Einnahmen abdecken, wenn Ticketinhaber Rückerstattungen verlangen. In manchen Fällen kann das Nichterscheinen eines Headliners eine große Rückerstattungswelle auslösen oder sogar zur Absage des Events führen. In solchen Situationen ergänzt die Ausfallversicherung für Künstler häufig die Veranstaltungsausfallversicherung. Einige Veranstaltungsausfallpolicen bieten eine Zusatzdeckung für das Nichterscheinen wichtiger Personen an. Falls nicht, ist eine eigenständige Ausfallversicherung für Künstler bei Festivals, die stark von einzelnen Stars abhängen, unverzichtbar.
Entscheidend ist, festzulegen, wer für Ihr Event als „Schlüsselperson“ gilt. Bei einem Musikfestival können es einige Headliner sein, bei einem Food- und Weinfestival ein prominenter Koch, dessen Anwesenheit intensiv beworben wird, und bei einer Sportmeisterschaft oder einem E-Sport-Turnier vielleicht ein Starspieler oder Influencer. Die Ausfallversicherung wird normalerweise für jede namentlich genannte Person einzeln vereinbart. Erstellen Sie daher eine Liste dieser unverzichtbaren Persönlichkeiten. Informieren Sie sich außerdem über die Versicherungsbedingungen: Der Grund für die Abwesenheit muss in der Regel unvorhergesehen sein und außerhalb der Kontrolle der betreffenden Person liegen. Einfach nicht erscheinen zu wollen, reicht nicht aus. Für einen Schadenfall können Unterlagen wie ärztliche Bescheinigungen oder Berichte der Fluggesellschaft erforderlich sein. Mit einer Ausfallversicherung für Künstler stellen Festivalveranstalter sicher, dass die Abwesenheit einer einzelnen Person nicht die Finanzen des gesamten Events gefährdet.
Free Tool: Project Your Bar Revenue
Per-head spend benchmarks by event type turned into projected bar and food revenue, with a stock-mix estimate and gross-margin line. Free calculator.
Transport- und Schifffahrtsversicherung: Schutz bei Küsten- und Transportrisiken
Wenn Ihr Festival direkt am Wasser oder sogar auf dem Wasser stattfindet, wird eine Transport- und Schifffahrtsversicherung zu einem wichtigen Bestandteil Ihres Versicherungsportfolios. Bei Destination-Events gibt es zwei wesentliche Bereiche, in denen ein entsprechender Versicherungsschutz relevant ist:
-
Versand und Fracht: Viele Destination-Events müssen Equipment, Bühnenmaterial und andere Lieferungen über große Entfernungen, oft auch über das Meer, transportieren. Ob Sie Tontechnik per Seefracht auf eine abgelegene Insel schicken oder Material zu einem Strandresort bringen: Die Güter sind maritimen Risiken ausgesetzt – Stürmen auf See, Salzwasserschäden, Frachtdiebstahl oder Verzögerungen und Umleitungen von Schiffen. Eine Transportversicherung für Seefracht deckt Verlust oder Beschädigung Ihres Festival-Equipments während des Transports auf dem Wasser ab und kann häufig auch auf Landtransporte ausgeweitet werden. Wenn beispielsweise Ihr Container mit Licht- und AV-Equipment auf dem Weg zu Ihrem tropischen Veranstaltungsort durch Gischt durchnässt wird oder bei einer stürmischen Überfahrt über Bord geht, übernimmt die Transportversicherung die Kosten für den Ersatz. So wird aus einer logistischen nicht auch eine finanzielle Katastrophe.
Need Festival Funding?
Get the capital you need to book headliners, secure venues, and scale your festival production.
-
Events und Infrastruktur auf dem Wasser: Wenn Ihr Festival Boote, Lastkähne oder Anlagen auf dem Wasser umfasst – etwa eine VIP-Party auf einer Yacht, eine schwimmende Bühne oder Fähren für den Transport der Besucher –, benötigen Sie eine Haftpflichtversicherung für maritime Risiken. Standard-Haftpflichtpolicen schließen Vorfälle vor der Küste oder auf schiffbaren Gewässern möglicherweise aus. Eine maritime Haftpflichtversicherung schließt diese Lücke. Sie deckt Unfälle wie eine Kollision zwischen Booten während des Events, Verletzungen an einem Steg oder auf einer Party-Yacht sowie Umweltschäden, etwa durch ausgelaufenen Treibstoff in einem Yachthafen. Ein Beispiel aus der Praxis: Einige Musik-Kreuzfahrtfestivals finden inzwischen auf Kreuzfahrtschiffen statt, die damit praktisch zu schwimmenden Veranstaltungsorten werden. Dafür ist eine spezielle maritime Eventversicherung erforderlich, die sowohl die Haftung auf See als auch mögliche Umleitungen des Schiffs wegen Stürmen abdeckt.
Bei Veranstaltungsorten an der Küste sollten Sie außerdem berücksichtigen, wie die maritime Umgebung Ihre Infrastruktur direkt beeinflussen kann. Hochwasser oder Sturmfluten können Bühnen oder Verkaufsflächen an der Küste überfluten. Eine Erweiterung der Binnen-Transportversicherung oder der Sachversicherung kann Equipment vor Ort gegen Überschwemmungs- oder Wasserschäden schützen und die Transportversicherung für Seefracht ergänzen, sodass Ihre Sachwerte umfassend abgesichert sind. Festivalveranstalter sollten erfahrene Versicherungsmakler hinzuziehen, um Lücken zwischen der landbasierten Haftpflicht- und Sachversicherung und dem maritimen Versicherungsschutz zu vermeiden. Es kann zu Überschneidungen kommen: Wenn eine Sturmflut bei Ihrem Strandfestival sowohl Equipment beschädigt als auch Besucher verletzt, sollten alle Policen – GL, maritime Versicherung und Sachversicherung – koordiniert greifen, ohne dass Streit darüber entsteht, wer welchen Schaden übernimmt. Klare Kommunikation und eine frühzeitige Abstimmung der Versicherungsbedingungen sind entscheidend.
Cyberversicherung: Schutz der digitalen Infrastruktur im Paradies
Auch an einem Strand oder auf einer Insel unter Palmen laufen Festivals heute auf digitaler Infrastruktur. Ticketsysteme, Armbänder für bargeldloses Bezahlen, mobile Event-Apps sowie die Steuerung von Ton und Licht sind häufig auf Computernetzwerke und das Internet angewiesen. Die Cyberversicherung hat sich zu einem wichtigen Schutz für Veranstalter entwickelt. Sie deckt Schäden im Zusammenhang mit Datenschutzverletzungen, Hackerangriffen, Systemausfällen oder Cyberattacken ab, die den Veranstaltungsbetrieb lahmlegen können.
Stellen Sie sich vor, Ihre Online-Ticketing-Plattform wird einen Tag vor Ihrem Musikfestival auf Bali Opfer eines Cyberangriffs. Besucher können dann möglicherweise keine Tickets herunterladen oder am Eingang bezahlen. Oder denken Sie an eine Datenschutzverletzung, durch die persönliche Daten Ihrer Besucher aus der Festivaldatenbank an die Öffentlichkeit gelangen. Vertrauen und Ruf stehen auf dem Spiel, und es können rechtliche Haftungsrisiken entstehen – insbesondere bei internationalen Gästen, wenn Datenschutzgesetze wie die europäische DSGVO greifen. Die Auswahl von Technologiepartnern mit hohen Sicherheitsstandards, etwa der Ticket Fairy-Ticketing-Plattform, die Datenschutz priorisiert, kann die Wahrscheinlichkeit solcher Vorfälle verringern. Kein System ist jedoch vollkommen sicher. Eine Cyberversicherung kann die Kosten für die Untersuchung des Vorfalls, die Benachrichtigung betroffener Kunden, die Rechtsverteidigung, behördliche Bußgelder und sogar einen Teil der Einnahmeausfälle durch den Systemausfall übernehmen.
Eine weitere Bedrohung sind Ransomware und Malware. Wenn das Betriebszentrum Ihres Festivals – etwa für Licht, Strom oder Überwachungskameras – von Ransomware befallen wird und die Systeme während des Events blockiert sind, kann dies zu einer plötzlichen Absage oder erheblichen Sicherheitsproblemen führen. Cyberversicherungen umfassen häufig Schutz vor Cyber-Erpressung sowie Kosten für die Wiederherstellung der Systeme. Ein Cybervorfall ist vielleicht nicht so unmittelbar sichtbar wie ein Gewitter, kann finanziell aber genauso verheerend sein. Wichtig: Eine herkömmliche Veranstaltungsausfallversicherung deckt durch Cybervorfälle verursachte Unterbrechungen normalerweise nicht ab. Versicherer erwarten, dass Veranstalter für solche Szenarien einen separaten Cyberschutz abschließen. Bei einem Destination-Event, bei dem der technische Support weit entfernt sein kann und vom Scannen der Tickets bis zum Verkauf von Merchandise alles auf einer stabilen Internetverbindung beruht, sorgt eine Cyberversicherung für zusätzliche Sicherheit.
Parametrische Wetterversicherung: Auszahlungen bei Regen und Wind
Eine der spannendsten Entwicklungen bei Versicherungen für wetterexponierte Festivals ist die parametrische Wetterversicherung. Anders als eine herkömmliche Versicherung, die auf Grundlage eines nachgewiesenen Verlusts oder Schadens zahlt, leistet eine parametrische Versicherung bei vorher festgelegten Auslösern in den Wetterdaten. Das ist besonders für tropische und küstennahe Events nützlich, bei denen Regen oder Wind große Schäden verursachen können, selbst wenn die Veranstaltung nicht vollständig abgesagt wird.
So funktioniert es: Sie vereinbaren mit dem Versicherer bestimmte Wetterschwellen. Werden diese überschritten, wird automatisch eine Auszahlung ausgelöst. Ein Strandfestival in Singapur könnte beispielsweise als Schwelle „mehr als 50 Millimeter Niederschlag innerhalb von 24 Stunden während der Festivaltage“ oder „Windgeschwindigkeiten von mehr als 40 mph am Veranstaltungsort“ festlegen. Wenn eine offizielle Wetterstation oder eine zuverlässige meteorologische Quelle Werte oberhalb dieser Schwellen registriert, zahlt die Police schnell einen festen Betrag aus. Dabei spielt es keine Rolle, ob die Veranstaltung tatsächlich stattgefunden hat. Die Idee dahinter: Solches Extremwetter führt wahrscheinlich zu geringeren Besucherzahlen, zusätzlichen Kosten oder dem teilweisen Ausfall von Auftritten – und all das belastet Ihre Bilanz.
Der parametrische Wetterschutz lässt sich auf die typischen Gefahren an Ihrem Standort zuschneiden. Auf einer karibischen Insel können Windgeschwindigkeit oder Sturmstärke eines Hurrikans als Auslöser dienen. Bei einem Küstenfestival in Großbritannien kann eine Schwelle für starken Regen oder ein Messwert für Sturmwind verwendet werden. Der große Vorteil dieser Deckung ist ihre Schnelligkeit und Verlässlichkeit: Da die Auszahlung durch objektive Daten ausgelöst wird, erfolgt sie normalerweise schneller. Festivalveranstalter können ihren Cashflow sofort stabilisieren und Lieferanten bezahlen, Rückerstattungen leisten oder eine Verschiebung organisieren, ohne auf eine langwierige Schadenprüfung zu warten. Die parametrische Versicherung ergänzt die herkömmliche Veranstaltungsausfallversicherung ideal. Wenn ein Sturm stark genug ist, um die parametrische Police auszulösen, müssen Sie die Veranstaltung wahrscheinlich absagen oder erleiden Verluste. Die parametrische Auszahlung kann dann Selbstbehalte oder Lücken abdecken, die eine konventionelle Police möglicherweise nicht vollständig erstattet.
Parametrische Versicherungen müssen allerdings sorgfältig kalibriert werden. Die Schwelle sollte nicht so niedrig liegen, dass bereits ein normaler Regenschauer eine Auszahlung auslöst – sonst wird die Prämie sehr hoch. Gleichzeitig muss sie empfindlich genug sein, um wirklich störendes Wetter zu erfassen. Ein erfahrener Makler oder Underwriter prüft historische Wetterdaten für Ihren Veranstaltungsort und hilft bei der Festlegung sinnvoller Schwellen. „Ein Zoll Regen in sechs Stunden“ kann an einem Ort aussagekräftig sein, während „zwei Zoll in 24 Stunden“ anderswo besser passt. Parametrische Policen können auch als Deckung für benannte Stürme gestaltet werden. Dann erfolgt eine Auszahlung, wenn beispielsweise ein Hurrikan der Kategorie 1 oder höher innerhalb eines bestimmten Zeitfensters in einem Umkreis von 100 Meilen an Ihrem Event vorbeizieht – ein klares Zeichen für eine wahrscheinliche Beeinträchtigung.
Versicherungen im Destination-Kontext integrieren und aufeinander abstimmen
In der Praxis umfasst das Versicherungsportfolio eines tropischen Destination-Events mehrere sich überschneidende Schutzschichten. Das ist beabsichtigt: Ziel ist es, verschiedene Risikobereiche abzudecken, die bei einem Zwischenfall häufig zusammenkommen. Sehen wir uns an, wie die Versicherungen bei einem Vorfall zusammenspielen:
- Szenario: Ein großes Musikfestival auf einer Küsteninsel wird von einem unerwarteten Tropensturm getroffen. Starke Winde bringen einige Konstruktionen zum Einsturz, der Flug eines Headliners wird gestrichen und das Internet fällt wegen Schäden an der Infrastruktur aus.
- Die Betriebshaftpflicht übernimmt Ansprüche wegen Personen- oder Sachschäden Dritter – etwa wenn Besucher durch herabfallende Teile verletzt werden oder ein Nachbargrundstück durch Festival-Equipment beschädigt wird.
- Die Veranstaltungsausfallversicherung greift, wenn das Festival abgesagt oder erheblich unterbrochen werden muss. Wenn Behörden wegen einer Sturmwarnung die Schließung anordnen, deckt die Police entgangene Einnahmen wie Ticketrückerstattungen und Verkäufe der Händler sowie nicht wieder einbringbare Kosten.
- Die Ausfallversicherung für Künstler übernimmt Verluste, die speziell dadurch entstehen, dass der Headliner nicht auftritt – etwa Rückerstattungen für Meet-and-Greet-Tickets dieses Künstlers oder die Kosten für einen kurzfristig gebuchten Ersatz-Act. Das gilt zusätzlich zum umfassenderen Ausfallanspruch.
- Die Transport- und Schifffahrtsversicherung greift bei Schäden an angeliefertem Equipment, etwa wenn der Sturm die Frachtcontainer oder einen Lastkahn mit Bühnentechnik überflutet. Sie deckt außerdem die Haftung für Vorfälle auf dem Wasser, beispielsweise einen Unfall mit einer Fähre während der Evakuierung.
- Die Cyberversicherung kann in Anspruch genommen werden, wenn die Folgen des Sturms – oder ein zufälliger Cyberangriff während des Chaos – die IT-Systeme außer Betrieb setzen oder später nach der Wiederherstellung ein Datenschutzvorfall entdeckt wird. Daraus entstehende Einnahmeausfälle oder Haftungsansprüche werden separat über den Cyberschutz abgewickelt.
- Die parametrische Wetterversicherung kann sofort zahlen, sobald die gemessene Windgeschwindigkeit oder Niederschlagsmenge den vereinbarten Auslöser erreicht. Dadurch stehen Mittel für dringende Ausgaben bereit. Die Auszahlung hebt Ansprüche aus anderen Policen nicht auf und reduziert sie auch nicht. Sie ist ein zusätzlicher Puffer, der beispielsweise die Mehrkosten für eine Notunterkunft für Personal und Besucher oder die beschleunigte Reparatur von Schäden abdecken kann, während Sie die anderen Ansprüche einreichen.
Dieses Beispiel zeigt, wie sich mehrere Versicherungspolicen überschneiden und ergänzen können. Eine sorgfältige Abstimmung ist nötig, um Lücken – also Bereiche ohne Versicherungsschutz – oder unbeabsichtigte Doppelungen zu vermeiden. Klären Sie mit den Versicherern, welche Police für eine bestimmte Schadensart „primär“ zuständig ist, und stellen Sie sicher, dass alle Versicherungen reibungslos zusammenspielen. Wenn beispielsweise sowohl Ihre Ausfallversicherung als auch Ihre Ausfallversicherung für Künstler bei der Absage eines Headliners greifen könnten, sollten Sie vorab klären, wie der Anspruch bearbeitet wird.
Bei einem Destination-Event werden Risiken durch Entfernung und Umgebung verstärkt. Lokale Rettungsdienste können nur begrenzt verfügbar sein, und Evakuierungen oder Lieferverzögerungen sind realistische Szenarien. Versicherungen schützen daher nicht nur vor finanziellen Folgen, sondern zwingen Sie auch dazu, Notfallpläne durchzudenken. Der Versicherungsschutz verhindert weder schlechtes Wetter noch das Nichterscheinen von Künstlern. Er stellt aber sicher, dass Ihr Festival die finanziellen Folgen eines Worst-Case-Szenarios verkraften und in einer weiteren Ausgabe zurückkehren kann.
Die wichtigsten Erkenntnisse
- Versicherungsschutz bündeln: Ein tropisches oder küstennahes Festival sollte über ein Paket aus Versicherungen verfügen – GL, Ausfall, Ausfall von Künstlern, maritime Risiken und Cyberrisiken –, die gemeinsam alle wichtigen Bereiche abdecken. Verlassen Sie sich nicht auf nur eine Versicherungsart: Jede deckt andere Risiken ab.
- Das Wetter ist der größte Unsicherheitsfaktor: Von Hurrikanen bis zu Monsunen kann das Wetter Events absagen oder Haftungs- und Sachschäden verursachen. Veranstaltungsausfallversicherung und parametrischer Wetterschutz sind an wetteranfälligen Orten entscheidend, um finanzielle Verluste durch Stürme abzufedern.
- Auf Ausfälle vorbereitet sein: Bei Destination-Events können Headliner wegen Krankheit oder Reiseproblemen absagen. Eine Ausfallversicherung für Künstler stellt sicher, dass ein fehlender Künstler nicht die Finanzen Ihres Festivals ruiniert.
- Vermögenswerte während des Transports schützen: Wenn Ihr Event auf Seefracht oder Aktivitäten auf dem Wasser angewiesen ist, ist eine maritime Versicherung für Fracht und Haftpflicht unverzichtbar. Sie schließt die Lücke, wenn Standardpolicen Verluste im Zusammenhang mit dem Meer nicht abdecken.
- Cyberrisiken nicht übersehen: Auch an einem abgelegenen Strand können digitale Systeme ausfallen oder angegriffen werden. Eine Cyberversicherung kann den Tag retten, wenn Ticketing, Zahlungen oder Datensysteme beeinträchtigt sind, und Verluste abdecken, die andere Versicherungen nicht übernehmen.
- Auf den Standort zuschneiden: Arbeiten Sie mit Maklern zusammen, die das lokale Klima und die rechtlichen Rahmenbedingungen kennen. Passen Sie Auslöser – insbesondere parametrische Wetterschwellen – und Deckungssummen an die konkreten tropischen Risiken und Vorschriften am Veranstaltungsort an.
- Versicherung als Teil des Risikomanagements: Nutzen Sie die Versicherungsplanung, um Ihr gesamtes Festival-Konzept zu verbessern. Entwickeln Sie Notfallprotokolle für Unwetter, Ersatzpläne für wichtige Künstler, eine robuste IT-Sicherheit mit sicheren Plattformen wie Ticket Fairy und solide Verträge mit Dienstleistern. Die Versicherung ist Ihr Sicherheitsnetz, aber proaktives Risikomanagement bildet Ihre erste Verteidigungslinie.
Häufig gestellte Fragen
Warum ist eine Betriebshaftpflichtversicherung für tropische Festivals so wichtig?
Eine Betriebshaftpflichtversicherung (General Liability, GL) schützt Festivalveranstalter vor Ansprüchen Dritter wegen Personen- oder Sachschäden, etwa durch Ausrutschen auf nassen Wegen oder Verletzungen durch vom Wind erfasste Zelte. In tropischen Regionen übernimmt die GL Anwaltskosten und Vergleichszahlungen, wenn Besucher verletzt werden, und erfüllt häufig die Versicherungsanforderungen örtlicher Veranstaltungsorte oder Kommunen.
Was deckt eine Veranstaltungsausfallversicherung bei Events an der Küste ab?
Eine Veranstaltungsausfallversicherung erstattet entgangene Kosten und Einnahmen, wenn ein Festival aufgrund unkontrollierbarer Umstände wie Hurrikanen, Taifunen oder Monsunregen unterbrochen, verschoben oder abgesagt wird. Sie deckt bereits angefallene Kosten wie Bühnenbau und Marketing und kann Ticketrückerstattungen umfassen, sofern die betreffende Wettergefahr nicht ausdrücklich von der Police ausgeschlossen ist.
Wie funktioniert eine parametrische Wetterversicherung für Open-Air-Festivals?
Eine parametrische Wetterversicherung zahlt auf Grundlage vorher festgelegter meteorologischer Auslöser, etwa bestimmter Niederschlagsmengen oder Windgeschwindigkeiten, und nicht auf Grundlage eines nachgewiesenen finanziellen Schadens. Überschreiten offizielle Wetterdaten die vereinbarten Schwellen, leistet die Police schnell einen festen Betrag, um unmittelbare Kosten oder Einnahmeausfälle durch störende Wetterbedingungen abzudecken.
Wann ist eine maritime Versicherung für ein Destination-Event erforderlich?
Eine maritime Versicherung ist unverzichtbar, wenn Festivals Equipment über das Wasser transportieren oder Events auf Booten und Lastkähnen veranstalten. Sie deckt Verlust oder Beschädigung der Fracht während des Seetransports und bietet Haftpflichtschutz bei Vorfällen vor der Küste. Damit schließt sie Lücken, wenn Standard-Haftpflichtpolicen Unfälle auf schiffbaren Gewässern nicht abdecken.
Wie schützt eine Ausfallversicherung für Künstler Festivalveranstalter?
Eine Ausfallversicherung für Künstler deckt finanzielle Verluste ab, wenn ein wichtiger Künstler oder Headliner aus unvorhergesehenen Gründen wie Krankheit oder Reiseproblemen nicht teilnehmen kann. Sie erstattet die Kosten für kurzfristig engagierte Ersatzkünstler oder deckt entgangene Einnahmen, wenn Ticketinhaber Rückerstattungen verlangen. So verhindert sie, dass die Abwesenheit eines einzelnen Künstlers die Finanzen des Events ruiniert.
Warum benötigen Inselfestivals eine Cyberversicherung?
Eine Cyberversicherung schützt die digitale Infrastruktur vor Datenschutzverletzungen, Hackerangriffen und Systemausfällen, die Abläufe wie Ticketing und bargeldlose Zahlungen lahmlegen können. Sie übernimmt Kosten für Untersuchungen, Rechtsverteidigung und behördliche Bußgelder, wenn Besucherdaten kompromittiert werden oder Ransomware wichtige Systeme blockiert – Risiken, die herkömmliche Ausfallversicherungen normalerweise ausschließen.