Introducción
Organizar un festival en un paraíso tropical o junto a una costa pintoresca tiene un atractivo único: sol, mar y una experiencia inolvidable en un destino especial. Sin embargo, estos entornos idílicos también plantean sus propios desafíos. El clima extremo, las ubicaciones remotas y una logística compleja pueden convertir rápidamente un evento soñado en una pesadilla financiera si no cuenta con el seguro adecuado.
Una cartera de seguros completa es esencial para los productores de festivales que organizan eventos costeros o en islas. Esta guía analiza las coberturas clave —desde la responsabilidad civil general (GL) hasta los seguros de cancelación de eventos, incomparecencia, marítimo y cibernético— y cómo se solapan en el contexto de un destino. También explora las opciones de seguro paramétrico contra fenómenos meteorológicos, adaptadas a los umbrales de lluvia o viento habituales en recintos tropicales, para que estés preparado ante cualquier cosa que la madre naturaleza (o la ley de Murphy) te depare.
Responsabilidad civil general: protección frente a incidentes en el recinto
Todo productor de festivales, tanto si organiza un pequeño concierto frente al mar como un gran festival de música en una isla, debe contratar un seguro de responsabilidad civil general (GL). La cobertura GL protege frente a reclamaciones de terceros por lesiones corporales o daños materiales que ocurran durante el evento. En un entorno tropical o costero abundan los riesgos particulares: una lluvia repentina puede volver resbaladizos los pasillos o una carpa azotada por el viento puede derrumbarse y causar lesiones. Por ejemplo, el derrumbe del escenario de Medusa Festival en España en 2022 (causado por una tormenta de viento inesperada) mostró trágicamente cómo el clima extremo puede provocar lesiones y numerosas reclamaciones de responsabilidad. El seguro GL cubriría los honorarios legales, los gastos médicos y las indemnizaciones si los asistentes o las partes locales afectadas resultan heridos o sufren pérdidas debido a las operaciones de tu evento.
En los festivales de destino, el seguro GL suele tener que cumplir la normativa local del país o la región anfitriona. Muchos recintos y municipios de todo el mundo (desde las playas de Florida en Estados Unidos hasta las localidades turísticas de Bali, en Indonesia) exigen a los organizadores contar con una cobertura mínima de responsabilidad civil. Es importante trabajar con un proveedor de seguros que conozca la jurisdicción donde se celebra el evento: las leyes y las culturas de litigación varían (por ejemplo, el enfoque de las reclamaciones de responsabilidad puede ser distinto en Estados Unidos, Europa y Asia). Consejo práctico: asegúrate de que tu póliza GL tenga límites suficientes para incidentes catastróficos (por ejemplo, fallos estructurales, incendios o accidentes relacionados con el público). Los eventos tropicales también pueden considerar una póliza de responsabilidad civil paraguas para obtener cobertura adicional por encima de los límites de la GL principal, especialmente en festivales de gran escala con miles de asistentes. Recuerda que una sola demanda importante sin la cobertura adecuada podría hundir tu negocio de festivales.
Free Tool: Size Your Festival Site
Zoned capacity planning for arena, campsite, parking and entry lanes — against UK Purple Guide and NFPA density standards. Finds your bottleneck zone.
Cobertura de cancelación de eventos: cuando llega el mal tiempo (o una crisis)
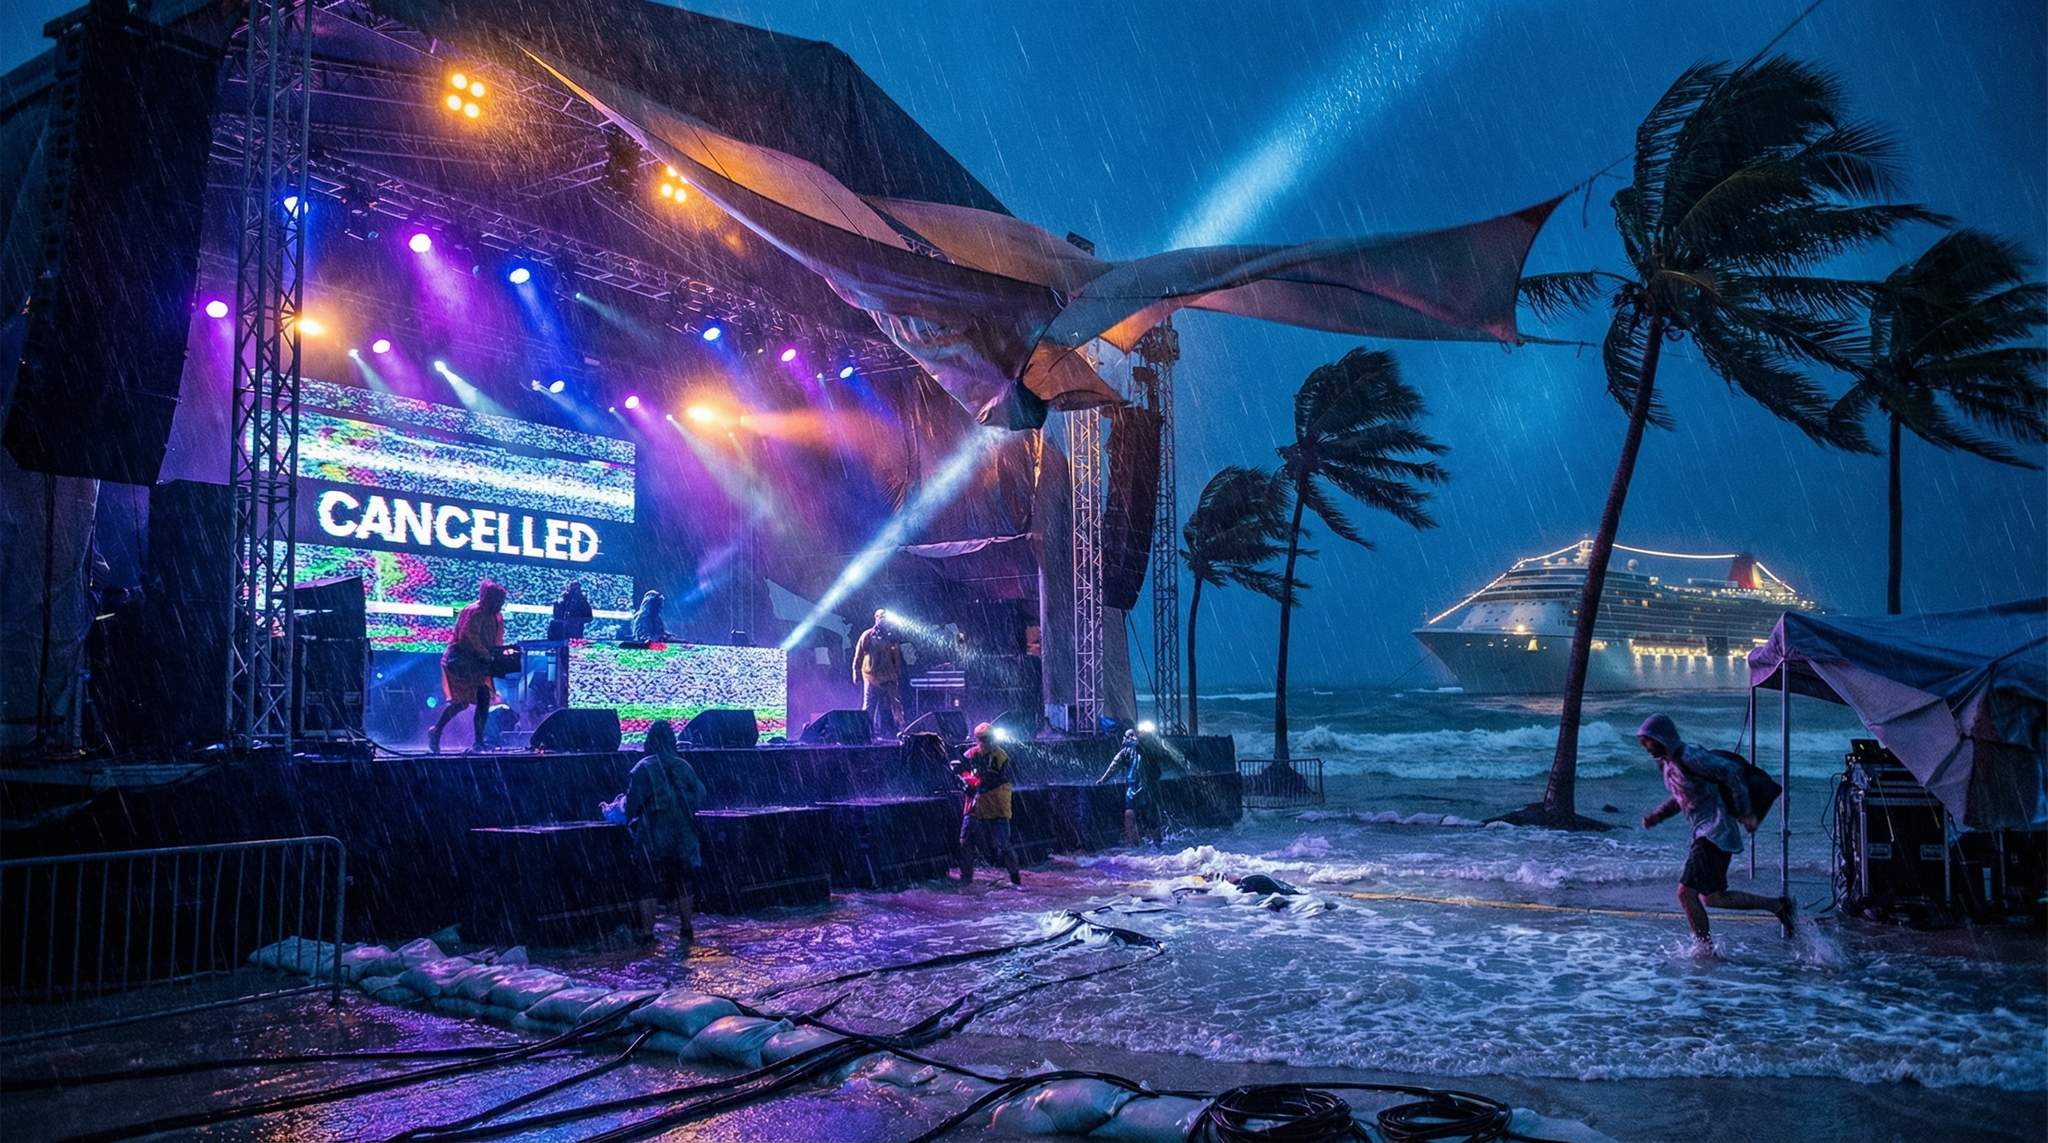
Los festivales tropicales y costeros son especialmente vulnerables a la cancelación o el aplazamiento del evento por motivos meteorológicos. Huracanes, tifones, ciclones y lluvias monzónicas —según la región— pueden obligar a cerrar por seguridad incluso el festival de playa mejor planificado. El seguro de cancelación de eventos (a veces llamado seguro de contingencias) está diseñado para reembolsar los gastos y los ingresos perdidos si tu festival se cancela, se interrumpe o se aplaza por circunstancias que escapan a tu control. Esto puede incluir fenómenos meteorológicos extremos, desastres naturales, emergencias declaradas por el Gobierno u otras crisis imprevisibles.
Piensa en Boardmasters Festival 2019, en Reino Unido, que se canceló apenas unas horas antes de abrir debido a las previsiones de una fuerte tormenta en su recinto costero. En un caso así, una póliza de cancelación de eventos cubriría los costes ya incurridos (como el montaje, el personal y los gastos de marketing) y podría cubrir incluso los reembolsos de entradas. Otro escenario: imagina un festival boutique en una isla del Caribe obligado a cancelar porque se aproxima un huracán de categoría 4. La cobertura de cancelación se convierte en el salvavidas financiero que permite a los organizadores recuperar los costes e intentarlo de nuevo en el futuro. Sin ella, un desastre total —literalmente, un evento arrasado por el agua— podría significar la quiebra.
Planning a Festival?
Ticket Fairy's festival ticketing platform handles multi-day passes, RFID wristbands, and complex festival operations.
Conviene tener en cuenta que el seguro de cancelación estándar suele cubrir los riesgos relacionados con el clima, pero a menudo bajo condiciones específicas (por ejemplo, el clima debe ser lo bastante extremo como para poner en peligro la seguridad o para que las autoridades clausuren el evento). Habla claramente con tu aseguradora sobre los riesgos meteorológicos habituales en tu ubicación: desde los tifones del Pacífico que afectan a un festival de playa en Filipinas hasta los fuertes aguaceros monzónicos de un concierto costero en India. También es importante revisar las exclusiones. Algunas pólizas pueden excluir las tormentas tropicales con nombre u otros riesgos conocidos, salvo que se añadan expresamente. Tras la pandemia mundial, muchas aseguradoras también endurecieron sus condiciones, así que consulta la cobertura de enfermedades transmisibles u otras crisis no relacionadas con el clima si corresponde. En resumen, el seguro de cancelación de eventos en un contexto tropical debe adaptarse a amenazas de alta probabilidad como la lluvia intensa, el viento, las inundaciones o incluso la ceniza volcánica si estás en lugares como Indonesia.
Seguro de incomparecencia: el dilema del cabeza de cartel
Los festivales de destino suelen confiar en artistas de renombre o presentadores famosos para atraer público a lugares remotos. Pero ¿qué ocurre si tu artista estrella no se presenta? El seguro de incomparecencia cubre las consecuencias financieras cuando una persona clave —como un músico cabeza de cartel, un DJ o un ponente— no puede actuar por motivos que escapan a su control (enfermedad, lesión, problemas de transporte, etc.). En un entorno tropical, los problemas de transporte son una preocupación real: los vuelos pueden cancelarse por huracanes o tormentas tropicales, y los artistas que viajan internacionalmente pueden tener problemas con el visado o enfermar inesperadamente después de un vuelo de larga distancia.
Por ejemplo, si un DJ importante contratado para un festival de playa en México enferma o queda atrapado por un tifón durante el trayecto, la cobertura de incomparecencia puede reembolsar los costes de contratar sustitutos de última hora o cubrir los ingresos perdidos si los titulares de entradas exigen reembolsos. En algunos casos, la ausencia de un cabeza de cartel puede provocar una situación de reembolsos masivos o incluso forzar la cancelación del evento. En estos escenarios, el seguro de incomparecencia suele funcionar junto con el seguro de cancelación de eventos. (Algunas pólizas de cancelación de eventos ofrecen un suplemento para cubrir la ausencia de personas clave, pero si no es así, una póliza independiente de incomparecencia es vital para los festivales que dependen de sus artistas estrella).
Es fundamental identificar quién se considera «clave» para tu evento. En un festival de música pueden ser varios artistas principales; en un festival gastronómico y vinícola, un chef famoso cuya presencia se anuncia ampliamente; y en un campeonato deportivo o torneo de esports, quizá un jugador estrella o un influencer. La cobertura de incomparecencia suele contratarse para cada persona identificada, así que haz una lista de esas personalidades imprescindibles. También debes entender las condiciones de la cobertura: normalmente, el motivo de la ausencia debe ser imprevisto y escapar al control de la persona (¡decidir simplemente no venir no cuenta!). Para presentar una reclamación pueden ser necesarios documentos como informes médicos o de la aerolínea. Al contratar un seguro de incomparecencia, los organizadores se aseguran de que la ausencia de una persona no hunda las finanzas de todo el evento.
Free Tool: Project Your Bar Revenue
Per-head spend benchmarks by event type turned into projected bar and food revenue, with a stock-mix estimate and gross-margin line. Free calculator.
Seguro marítimo: protección frente a los riesgos costeros y de transporte
Cuando tu festival está literalmente al borde del agua —o incluso sobre el agua—, el seguro marítimo se convierte en una parte esencial de tu cartera de seguros. En un festival de destino, la cobertura relacionada con el ámbito marítimo interviene principalmente en dos contextos:
-
Transporte y carga: Muchos festivales de destino necesitan transportar equipos, estructuras y suministros a grandes distancias, a menudo al extranjero. Tanto si envías equipos de sonido por transporte marítimo a una isla remota como si transportas materiales a un complejo turístico de playa, esas mercancías están expuestas a riesgos marítimos (tormentas en el mar, daños por agua salada, robo de carga e incluso retrasos o desvíos de los barcos). El seguro de transporte marítimo cubre la pérdida o los daños de los activos de tu festival mientras se transportan por agua (y a menudo puede ampliarse también al transporte terrestre). Por ejemplo, si tu contenedor de equipos de iluminación y audiovisuales queda empapado por el agua del mar o se pierde por la borda durante un trayecto difícil hacia tu recinto tropical, el seguro marítimo cubriría el coste de sustituir esos equipos y evitaría que un desastre logístico se convierta en uno financiero.
Need Festival Funding?
Get the capital you need to book headliners, secure venues, and scale your festival production.
-
Eventos e infraestructuras sobre el agua: Si parte de tu festival incluye barcos, barcazas o estructuras sobre el agua (por ejemplo, una fiesta VIP en un yate, un escenario flotante o ferris para trasladar a los asistentes), necesitarás cobertura de responsabilidad civil marítima. Las pólizas estándar de responsabilidad civil general pueden excluir los incidentes que ocurran mar adentro o en aguas navegables, por lo que una póliza de responsabilidad civil marítima cubre ese vacío. Esta cobertura respondería ante accidentes como una colisión entre barcos durante el evento, lesiones en un muelle o un yate de fiesta, o daños medioambientales (por ejemplo, vertidos de combustible) que puedan producirse en un puerto deportivo. Un ejemplo real: algunos festivales de música en crucero se celebran actualmente en barcos de crucero, convirtiendo esencialmente el barco en un recinto flotante. Estos eventos necesitan un seguro marítimo especializado para cubrir tanto las responsabilidades en el mar como los posibles desvíos del barco debido a las tormentas.
En los recintos costeros, también hay que considerar cómo el entorno marítimo puede afectar directamente a la infraestructura del evento. Las mareas altas o las marejadas ciclónicas pueden inundar escenarios costeros o zonas de vendedores. Un suplemento de seguro de transporte interior o de bienes podría cubrir los equipos en el recinto frente a inundaciones o daños por agua, y suele combinarse con la cobertura de transporte marítimo para proteger por completo los activos físicos. Los productores de festivales deben consultar a corredores con experiencia para asegurarse de que no haya ningún vacío entre su cobertura de responsabilidad civil y bienes en tierra y la cobertura marítima. Puede haber solapamientos: por ejemplo, si una marejada durante tu festival de playa daña equipos (pérdida de bienes) y causa lesiones a asistentes (responsabilidad civil), querrás que todas las pólizas (GL, marítima y de bienes) se coordinen sin discutir quién paga cada cosa. La comunicación clara y la alineación previa de las condiciones de las coberturas son fundamentales.
Seguro cibernético: protección de la infraestructura digital en el paraíso
Incluso en un entorno de playa o isla, bajo las palmeras, los festivales actuales funcionan con infraestructura digital. Los sistemas de venta de entradas, las pulseras de pago sin efectivo, las aplicaciones móviles del evento y los controles de sonido e iluminación suelen depender de redes informáticas y de internet. El seguro cibernético se ha convertido en una protección importante para los organizadores de eventos, ya que cubre las pérdidas relacionadas con filtraciones de datos, hackeos, fallos del sistema o ciberataques que pueden paralizar las operaciones del evento.
Imagina que tu plataforma de venta de entradas online sufre un ciberataque el día antes de tu festival de música en Bali y deja a los asistentes sin posibilidad de descargar sus entradas o pagar en la entrada. O piensa en una filtración de datos que expone la información personal de los asistentes de la base de datos de tu festival: están en juego la confianza y la reputación, y puede haber responsabilidades legales (especialmente si participan invitados internacionales y se aplican leyes de protección de datos como el RGPD europeo). Elegir socios tecnológicos con una seguridad sólida (por ejemplo, la plataforma de venta de entradas de Ticket Fairy, que prioriza la protección de datos) puede reducir las probabilidades de estos incidentes, pero ningún sistema es infalible. El seguro cibernético puede cubrir los costes de investigar la filtración, notificar a los clientes afectados, defenderse legalmente frente a reclamaciones, pagar multas regulatorias e incluso compensar parte de los ingresos perdidos por la interrupción del servicio.
Otra amenaza es el ransomware o malware. Si el centro de operaciones de tu festival (que quizá gestiona la iluminación, la energía o las cámaras de seguridad) sufre un ataque de ransomware que bloquea los sistemas durante el evento, podrías enfrentarte a una cancelación repentina o a graves problemas de seguridad. Las pólizas de seguro cibernético suelen incluir cobertura frente a la extorsión cibernética y los gastos necesarios para volver a poner los sistemas en funcionamiento. Aunque un incidente cibernético quizá no sea tan visible de inmediato como una tormenta, puede ser igual de perjudicial económicamente. Cabe destacar que el seguro de cancelación de eventos tradicional normalmente no cubre las interrupciones provocadas por incidentes cibernéticos: las aseguradoras esperan que los organizadores contraten una cobertura cibernética independiente para esos casos. En un contexto de destino, donde el soporte técnico puede estar lejos y todo, desde el escaneo de entradas hasta el punto de venta de merchandising, puede depender de una conexión estable a internet, contar con un seguro cibernético aporta tranquilidad.
Seguro paramétrico contra fenómenos meteorológicos: pagos activados por lluvia y viento
Uno de los avances más interesantes en los seguros para festivales expuestos al clima es el seguro paramétrico contra fenómenos meteorológicos. A diferencia del seguro tradicional, que paga en función de una pérdida o un daño demostrado, el seguro paramétrico paga según unos activadores predeterminados en los datos meteorológicos. Esto resulta especialmente útil para eventos tropicales y costeros, donde la lluvia o el viento pueden causar estragos aunque el evento no se cancele por completo.
Funciona así: tú y la aseguradora acordáis unos umbrales meteorológicos específicos que, si se superan, activan automáticamente un pago. Por ejemplo, un festival de playa en Singapur podría establecer como activador «más de 50 milímetros de lluvia en 24 horas durante las fechas del festival» o «velocidades del viento superiores a 40 millas por hora en el recinto». Si una estación meteorológica oficial o una fuente meteorológica fiable registra condiciones que superan esos umbrales, la póliza paga rápidamente una cantidad fija. No importa si técnicamente celebraste el espectáculo o no: la idea es que un clima tan severo probablemente provocó una menor asistencia, gastos adicionales o la cancelación parcial de actuaciones, todo lo cual afecta a tus resultados.
La cobertura paramétrica contra fenómenos meteorológicos puede adaptarse a los riesgos habituales de tu ubicación. En una isla del Caribe, podrías usar como activador la velocidad del viento o la categoría de un huracán. En un festival costero del Reino Unido, podrías usar un umbral de lluvia intensa o un indicador de viento huracanado. La ventaja de esta cobertura es la rapidez y certeza: como se activa mediante datos objetivos, los pagos suelen llegar antes, lo que permite a los organizadores recuperar liquidez de inmediato y atender a proveedores, reembolsos o cambios de fecha sin esperar una larga investigación de la reclamación. Es un complemento excelente del seguro de cancelación de eventos tradicional. De hecho, si una tormenta es lo bastante fuerte como para activar tu póliza paramétrica, probablemente tendrás que cancelar o sufrir pérdidas, por lo que el pago paramétrico puede cubrir franquicias o vacíos que una póliza convencional no reembolsaría por completo.
Sin embargo, el seguro paramétrico requiere una calibración cuidadosa. No querrás fijar el activador tan bajo que una lluvia normal genere un pago (eso elevaría mucho la prima), pero también debe ser lo bastante sensible como para detectar el clima realmente disruptivo. Un corredor o suscriptor con experiencia analizará los datos meteorológicos históricos de tu recinto y te ayudará a establecer activadores razonables (por ejemplo, «25 milímetros de lluvia en 6 horas» puede ser significativo en un lugar, mientras que «50 milímetros en 24 horas» puede ser más adecuado en otro). Las pólizas paramétricas también pueden estructurarse para ofrecer cobertura frente a tormentas con nombre, con un pago si, por ejemplo, un huracán de categoría 1 o superior pasa a menos de 100 millas de tu evento durante un periodo determinado, lo que es un indicador claro de una posible interrupción.
Integración y solapamiento de coberturas en el contexto de un destino
En la práctica, la cartera de seguros de un festival tropical en un destino tendrá varias capas de protección que se solapan. Es intencionado: el objetivo es cubrir distintas dimensiones del riesgo que suelen coincidir cuando surge un problema. Veamos cómo interactúan estas coberturas durante un incidente:
- Escenario: Una gran tormenta tropical inesperada golpea un festival de música en una isla costera. Los fuertes vientos derriban algunas estructuras, se cancela el vuelo del cabeza de cartel y se cae internet debido a los daños en la infraestructura.
- La responsabilidad civil general atenderá las reclamaciones por lesiones de terceros o daños materiales; por ejemplo, si los asistentes resultan heridos por escombros o una propiedad vecina sufre daños causados por los equipos del festival.
- El seguro de cancelación de eventos se activa si el festival debe cancelarse o interrumpirse de forma significativa. Si las autoridades emiten una alerta de tormenta que provoca el cierre, la póliza cubre los ingresos perdidos (reembolsos de entradas y ventas de los proveedores) y los gastos irrecuperables.
- El seguro de incomparecencia cubriría las pérdidas derivadas específicamente de la ausencia del cabeza de cartel (por ejemplo, los reembolsos de las entradas para conocer a ese artista o el coste de contratar a última hora un sustituto), además de la reclamación más amplia por cancelación.
- El seguro marítimo interviene para cubrir los daños de los equipos transportados (por ejemplo, si la tormenta inunda los contenedores o una barcaza que lleva el equipo del escenario) y la responsabilidad por cualquier incidente sobre el agua (quizá un accidente de ferry durante la evacuación).
- El seguro cibernético podría activarse si las consecuencias de la tormenta (o incluso un ciberataque coincidente durante el caos) dejan fuera de servicio los sistemas informáticos, o si después descubres una filtración de datos al restaurar los sistemas. Cualquier pérdida de ingresos o responsabilidad derivada se gestionaría por separado mediante la cobertura cibernética.
- El seguro paramétrico contra fenómenos meteorológicos podría efectuar un pago inmediato cuando la velocidad del viento o la lluvia registrados por la tormenta alcancen el activador acordado, aportando fondos para gestionar los gastos urgentes. Este pago no anula ni reduce las reclamaciones de otras pólizas: es un colchón adicional que puede cubrir, por ejemplo, el coste extra de alojar de emergencia al personal y a los asistentes o de acelerar las reparaciones, mientras tramitas las demás reclamaciones.
Este ejemplo muestra cómo varias pólizas de seguros pueden solaparse y complementarse. Es necesaria una coordinación cuidadosa para evitar vacíos (áreas que ninguna póliza cubre) o duplicaciones no deseadas. Trabaja con las aseguradoras para aclarar qué póliza es la «principal» para cada tipo de pérdida y asegúrate de que todas funcionen de forma coordinada. Por ejemplo, si tanto tus pólizas de cancelación como de incomparecencia pueden aplicarse a la cancelación de la actuación de un artista principal, aclara cómo se gestionará la reclamación para evitar confusiones.
En un festival de destino, la distancia y el entorno amplifican los riesgos. Los servicios locales de emergencia pueden ser limitados, y las evacuaciones o los retrasos en los suministros son posibilidades reales. Por eso, el seguro no consiste solo en dinero: también te obliga a pensar en los planes de contingencia. Estas coberturas no evitan el mal tiempo ni las ausencias, pero garantizan que, si ocurre lo peor, tu festival pueda soportar económicamente la tormenta y volver para una nueva edición.
Conclusiones clave
- Combina tus coberturas: Un festival tropical o costero debe contar con un conjunto de pólizas de seguros (GL, cancelación, incomparecencia, marítimo y cibernético) que trabajen juntas para cubrir todos los frentes. No dependas de un solo tipo de seguro: cada uno aborda riesgos diferentes.
- El clima es la mayor variable imprevisible: Desde huracanes hasta monzones, el clima puede cancelar eventos o crear graves problemas de responsabilidad y daños materiales. El seguro de cancelación de eventos y la cobertura paramétrica contra fenómenos meteorológicos son fundamentales en lugares propensos al mal tiempo para protegerse frente a las pérdidas financieras causadas por las tormentas.
- Planifica las ausencias: En los eventos de destino, los artistas principales pueden cancelar por enfermedad o problemas de transporte. El seguro de incomparecencia garantiza que la ausencia de un artista no arruine las finanzas de tu festival.
- Protege tus activos durante el transporte: Si tu evento depende del transporte marítimo o incluye actividades sobre el agua, el seguro marítimo (de carga y de responsabilidad civil) es imprescindible. Cubre el vacío que dejan las pólizas estándar cuando no cubren las pérdidas relacionadas con el mar.
- No pases por alto los riesgos cibernéticos: Incluso en una playa remota, los sistemas digitales pueden fallar o sufrir ataques. El seguro cibernético puede salvar el día si los sistemas de venta de entradas, pagos o datos se ven comprometidos, ya que cubre pérdidas que otros seguros no cubren.
- Adapta la cobertura al lugar: Trabaja con corredores que conozcan el clima y el entorno legal locales. Adapta los activadores de tu seguro (especialmente los umbrales meteorológicos paramétricos) y los límites de cobertura a los riesgos tropicales y las normativas específicas de la ubicación de tu evento.
- El seguro como parte de la gestión de riesgos: Usa el proceso de planificación del seguro para mejorar tu plan general del festival: desarrolla protocolos de contingencia meteorológica, planes alternativos para los artistas clave, una seguridad informática sólida (con plataformas seguras como Ticket Fairy) y contratos firmes con los proveedores. El seguro es tu red de seguridad, pero la gestión proactiva de riesgos es tu primera línea de defensa.
Preguntas frecuentes
¿Por qué es fundamental el seguro de responsabilidad civil general para los festivales tropicales?
El seguro de responsabilidad civil general (GL) protege a los productores de festivales frente a reclamaciones de terceros por lesiones corporales o daños materiales, como resbalones en pasillos mojados o lesiones causadas por carpas azotadas por el viento. En entornos tropicales, la GL cubre los honorarios legales y las indemnizaciones si los asistentes resultan heridos, y a menudo cumple los requisitos de cobertura de los recintos o municipios locales.
¿Qué cubre el seguro de cancelación de eventos en los eventos costeros?
El seguro de cancelación de eventos reembolsa los gastos y los ingresos perdidos si un festival se interrumpe, se aplaza o se cancela por circunstancias incontrolables como huracanes, tifones o lluvias monzónicas. Cubre costes ya incurridos, como el montaje y el marketing, y puede incluir reembolsos de entradas, siempre que el riesgo meteorológico no esté excluido expresamente de la póliza.
¿Cómo funciona el seguro paramétrico contra fenómenos meteorológicos para los festivales al aire libre?
El seguro paramétrico contra fenómenos meteorológicos paga según activadores meteorológicos predeterminados, como cantidades específicas de lluvia o velocidades del viento, en lugar de basarse en una pérdida económica demostrada. Si los datos meteorológicos oficiales superan los umbrales acordados, la póliza proporciona rápidamente un pago fijo para cubrir gastos inmediatos o déficits de ingresos causados por condiciones meteorológicas disruptivas.
¿Cuándo es necesario el seguro marítimo para un festival de destino?
El seguro marítimo es esencial cuando los festivales transportan equipos por agua u organizan eventos en barcos y barcazas. Cubre la pérdida o los daños de la carga durante el transporte marítimo y ofrece protección de responsabilidad civil para incidentes mar adentro, cubriendo los vacíos que dejan las pólizas estándar de responsabilidad civil general cuando excluyen los accidentes en aguas navegables.
¿Cómo protege el seguro de incomparecencia a los organizadores de festivales?
El seguro de incomparecencia cubre las pérdidas financieras cuando un artista clave o cabeza de cartel no puede asistir por motivos imprevistos, como una enfermedad o problemas de transporte. Esta cobertura reembolsa los costes de contratar sustitutos de última hora o cubre los ingresos perdidos si los titulares de entradas exigen reembolsos, garantizando que la ausencia de un solo artista no arruine las finanzas del evento.
¿Por qué necesitan los festivales en islas una cobertura de seguro cibernético?
El seguro cibernético protege la infraestructura digital frente a filtraciones de datos, hackeos y fallos del sistema que pueden paralizar operaciones como la venta de entradas y los pagos sin efectivo. Cubre los costes de investigación, defensa legal y multas regulatorias si se comprometen los datos de los asistentes o si un ransomware bloquea sistemas esenciales, situaciones que las pólizas de cancelación tradicionales suelen excluir.